Geschäftsführerversorgung für GmbH-Geschäftsführer
Versorgungs-Check anfordern

Unterstützungskasse für Gesellschafter-Geschäftsführer

Mit einer Unterstützungs­kasse GmbH-Gewinne gezielt für Ihr Privatvermögen nutzen.

Sie erhalten eine klare Ersteinschätzung, ob eine rückgedeckte Unterstützungskasse der passende Weg Ihrer GGF-Versorgung ist. Dabei ordnen wir Beitragshöhe, vorhandene Versorgung und langfristige Auswirkungen verständlich ein.

  • GmbH-Gewinne gezielt für Ihren privaten Vermögensaufbau einsetzen
  • Unterstützungskasse neu aufbauen oder bestehende Versorgung ergänzen
  • Ihre Versorgung wirtschaftlich passend und langfristig planen
Kostenlosen Versorgungs-Check anfordern
15 Minuten Kostenlos und unverbindlich Persönlich mit Marcel Mund
Unterstützungskasse für Gesellschafter-Geschäftsführer, Marcel Mund als Ansprechpartner für die GGF-Versorgung
IHK Zertifikat Spezialist für Vorstandsversorgung und GGF Versorgung

So baut Ihre GmbH
Ihr Privatvermögen für Sie auf

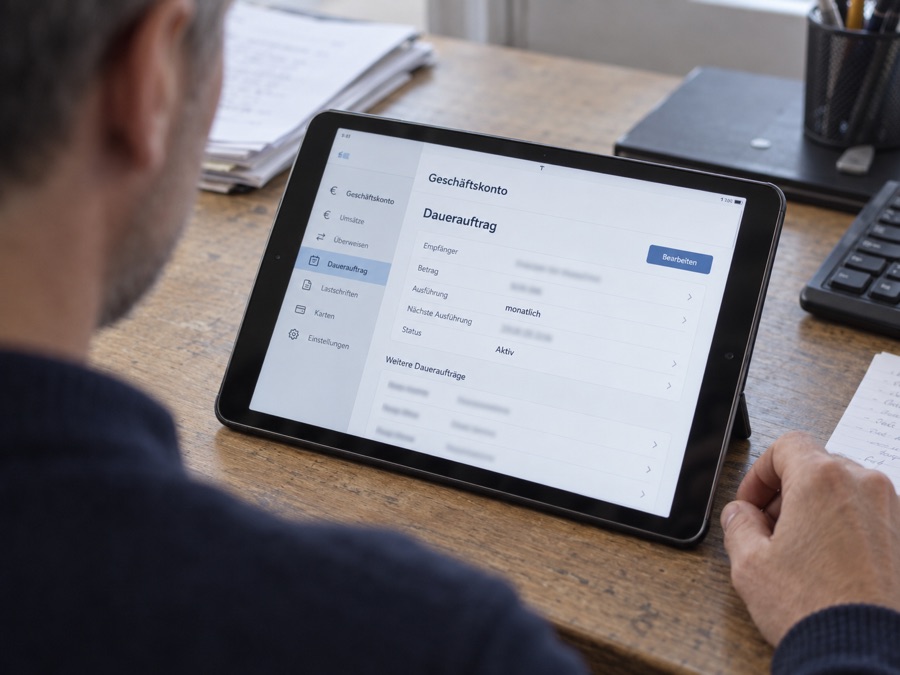
  1. Symbolbild: Monatlicher Dauerauftrag vom Geschäftskonto für die Versorgung

    Die GmbH investiert monatlich

    Ihre GmbH setzt einen festen Monatsbetrag im zulässigen Rahmen als Betriebsausgabe ein. So wird Vermögensaufbau zu einem festen Teil Ihrer Planung.

  2. Symbolbild: Kapitalmarktanalyse auf Bildschirmen an einem Arbeitsplatz

    Das Kapital arbeitet am Kapitalmarkt

    Das Geld wird langfristig, global gestreut und regelbasiert angelegt, zum Beispiel über Fonds und ETFs. So nutzen Sie die Chancen der Kapitalmärkte.

  3. Symbolbild: Paar genießt gemeinsame Zeit auf einer Terrasse

    Mehr finanzieller Spielraum für Sie

    Ihre GmbH unterstützt Ihren langfristigen Vermögensaufbau. So kann über die Jahre eine zusätzliche finanzielle Grundlage für Ihre persönlichen Pläne entstehen.

Ihr Vermögensaufbau in Zahlen

Was aus Ihrem monatlichen Betrag werden kann

Stellen Sie Ihr Alter und den Monatsbetrag ein. Vergleichen Sie, wie sich Ihr Vermögensaufbau in drei Szenarien entwickeln könnte.

Jahre
25 Jahre60 Jahre
€
200€5.000€

Berechnungszeitraum: 25 Jahre

Mögliches Kapital, Hauptszenario 6%: ca. 596.600€

Ihre Beiträge300.000€
Steuereffekt bei 30%90.000€
Ihr effektiver Einsatz210.000€
3% Konservativ
6% Hauptszenario
9% Chancenszenario
Beiträge im Vergleich

Vereinfachte Modellrechnung, keine Prognose und keine Garantie. Annahmen: monatliche Beiträge bis zum 67. Lebensjahr, Wertentwicklung je Szenario abzüglich pauschal 0,9 Prozentpunkten laufender Kosten, Steuereffekt vereinfacht mit 30% der Beiträge. Die tatsächliche Wirkung hängt von Ihrer steuerlichen Situation ab, Leistungen im Ruhestand sind steuerpflichtig. Die mögliche Beitragshöhe hängt unter anderem vom Geschäftsführergehalt ab. Kapitalanlagen unterliegen Schwankungen.

Ihr Einstieg in die GGF-Versorgung

Ihr Ratgeber zum Vermögensaufbau mit der GmbH.

Eine Unterstützungskasse ist ein möglicher Baustein Ihrer Geschäftsführerversorgung. Doch zuerst geht es um Ihre Ausgangslage: Welche Gewinne braucht die GmbH, und welche können Sie für Ihren persönlichen Vermögensaufbau nutzen?

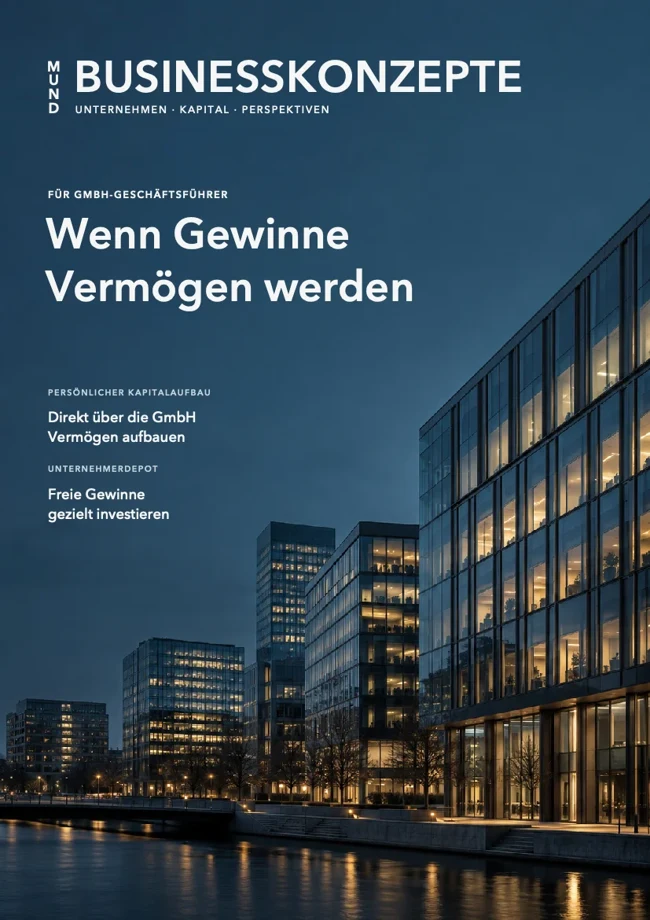
Der kostenlose Ratgeber „Wenn Gewinne Vermögen werden“ erklärt das Zusammenspiel von Liquidität, persönlichem Kapitalaufbau und Unternehmerdepot. So erhalten Sie auf 17 Seiten einen verständlichen Einstieg und können Ihre nächsten Schritte besser einordnen.

Cover: Wenn Gewinne Vermögen werden
Kostenloser Ratgeber · 17 Seiten · PDF

Ratgeber kostenlos per E-Mail erhalten

Warum ein Einzelvertrag nicht reicht

Eine funktionierende Versorgung beginnt mit der GmbH, nicht mit dem Produkt.

Sie erhalten eine Versorgung, die zur wirtschaftlichen Situation Ihrer GmbH und zu Ihren persönlichen Zielen passt.

So erfolgt die Einordnung

Vom planbaren Gewinn zur passenden Versorgung.

  1. 1
    Wirtschaftliche Ausgangslage

    Gewinn, Liquiditätsreserve, Beteiligung und Planungshorizont.

  2. 2
    Bestehende Versorgung

    betriebliche Altersversorgung, Unterlagen, Beiträge und Lohnabrechnung.

  3. 3
    Passender Versorgungsweg

    Unterstützungskasse neu aufbauen, Bestand ergänzen oder bewusst nichts verändern.

  4. 4
    Umsetzung und Abstimmung

    Beitrag und notwendige Unterlagen werden strukturiert zusammengeführt.
Ehrlich vor der Entscheidung

Was die Unterstützungskasse ermöglichen kann und was Sie vor der Entscheidung wissen sollten.

Mögliche Wirkungen und langfristige Konsequenzen gehören vor der Entscheidung transparent nebeneinander.

Vier mögliche Vorteile

  • +
    Höhere Versorgungsziele

    Bei passender Gestaltung kann mehr Beitragsspielraum als bei einer klassischen betriebliche Altersversorgung entstehen.

  • +
    Vorsorge aus dem Firmengewinn

    Zuwendungen wirken als Betriebsausgabe und können unter den Voraussetzungen des § 4d EStG den Gewinn der GmbH mindern. Ihre Versorgung wächst damit aus dem Firmengewinn statt aus Ihrem privaten Netto.

  • +
    Kapitalmarktorientierte Anlage

    Je nach Konzept kann die rückgedeckte Unterstützungskasse fondsgebunden erfolgen und Investmentfonds oder ETFs einbeziehen.

  • +
    Ein Gesamtbild statt Einzelverträge

    Vorhandene Verträge zur betrieblichen Altersversorgung, Holding-Struktur und Firmenvermögen werden gemeinsam betrachtet, mit Steuerberaterin im Team. So entsteht ein Konzept statt eines weiteren Vertrags.

Vier Punkte, die ehrlich dazugehören

  • −
    Langfristige Bindung

    Das Kapital ist nicht wie ein privates Depot jederzeit frei verfügbar. Die Lösung ist bewusst auf die langfristige Versorgung ausgerichtet.

  • −
    Nicht für jede GmbH geeignet

    Gewinnlage, Beteiligung, Alter und Planungshorizont müssen zusammenpassen. Deshalb prüfen wir zuerst die wirtschaftliche Sinnhaftigkeit.

  • −
    Sorgfältige Abstimmung erforderlich

    Konzept, Beitragshöhe, bestehende Versorgung, Unterlagen und Lohnabrechnung müssen sauber zusammenspielen.

  • −
    Veränderungen müssen mitgedacht werden

    Eine veränderte Gewinnlage, ein Unternehmensverkauf oder ein früheres Ausscheiden sollten bereits bei der Planung berücksichtigt werden.

Was möchten Sie lösen?

Neu aufbauen oder Bestehendes sauber einordnen.

Der Check führt nicht automatisch zu einem Neuabschluss. Entscheidend ist, was Ihre Ausgangslage tatsächlich erfordert.

Bestand

Betriebliche Altersversorgung und Unterlagen prüfen.

Für Geschäftsführer, die bereits eine Versorgung besitzen und klären möchten, ob Vertrag, Unterlagen und Abrechnung zusammenpassen.

  • Bestehende Dokumente abgleichen
  • Lohnabrechnung auf Plausibilität prüfen
  • Weiterführung, Korrektur oder Ergänzung einordnen

So geht es weiter

Vom persönlichen Gespräch bis zur gemeinsamen Umsetzung.

1Telefongespräch

Ausgangslage persönlich einordnen.

Wir sprechen gemeinsam über Ihre GmbH, Ihr Versorgungsziel und vorhandene Verträge.

2Prüfung und Planung

Unterlagen prüfen oder Neuaufbau planen.

Wir prüfen vorhandene Unterlagen oder planen, wie eine Unterstützungskasse wirtschaftlich passend neu aufgebaut werden kann.

3Umsetzung

Die passende Lösung gemeinsam umsetzen.

Wenn Sie sich für die Umsetzung entscheiden, begleiten wir die Einrichtung und koordinieren die notwendigen Schritte mit den beteiligten Ansprechpartnern.

Persönliche Begleitung

Ihr Ansprechpartner für die Geschäftsführerversorgung.

Marcel Mund

Ihr Ansprechpartner

Marcel Mund

Von der ersten Einordnung bis zur Umsetzung sprechen Sie persönlich mit mir. Ich verbinde die wirtschaftliche Situation Ihrer GmbH mit Ihrer Versorgung und einer verständlichen Entscheidungsgrundlage.

  • IHK zertifizierter Spezialist für GGF- und Vorstandsversorgung
  • IHK zertifizierter Finanzanlagenfachmann
  • Studium der Wirtschaftswissenschaften mit Schwerpunkt Finanzmärkte und Finanzmanagement
★★★★★
1 von 10

Google-Rezension, Auszug

„Die Zusammenarbeit ist angenehm und er erklärt alles so, dass auch jemand, der nicht aus dem Finanzbereich kommt, die Konzepte direkt versteht.“

Tobias UhlTobias Uhl GmbH

Persönlicher Austausch

Ihre GmbH.
Ihr Privatvermögen.

Gemeinsam klären wir, wie Ihre GmbH Ihr Privatvermögen stärken kann.

Persönlichen Versorgungs-Check anfordern

Häufige Fragen

Was Sie vor einem Termin wissen sollten

Für wen lohnt sich eine Unterstützungskasse?

Besonders prüfenswert ist sie für beherrschende Gesellschafter-Geschäftsführer mit mindestens 50% Beteiligung, einem längeren Planungshorizont und nachhaltig planbaren GmbH-Gewinnen. Die 50.000€ Gewinn sind dabei unsere wirtschaftliche Orientierung, keine gesetzliche Grenze.

Ich habe bereits eine betriebliche Altersversorgung. Ist der Check trotzdem sinnvoll?

Ja. Wir prüfen, ob Vertrag, Versorgungsunterlagen und Lohnabrechnung zusammenpassen und ob Weiterführung, Anpassung, Beitragsfreistellung oder eine Ergänzung sinnvoll sein kann.

Wie viel kann ein Geschäftsführer einzahlen?

Das lässt sich nicht seriös mit einem Pauschalbetrag beantworten. Maßgeblich sind Versorgungsziel, Alter, Angemessenheit, Gewinnstabilität und Liquidität der GmbH. Im Check wird deshalb eine tragfähige und nicht einfach eine maximal mögliche Beitragshöhe eingeordnet.

Was kostet die Lösung und wie viel davon ist Provision?

Kosten hängen vom gewählten Konzept, Versorgungsträger und Beitrag ab. Vor einer Umsetzung sollten Abschluss-, Vertrags- und Verwaltungskosten konkret ausgewiesen werden. Eine belastbare Zahl ist erst nach der individuellen Berechnung möglich.

Welche Nachteile hat die Unterstützungskasse für Gesellschafter-Geschäftsführer?

Die Versorgung ist langfristig gebunden, spätere Leistungen werden grundsätzlich steuerlich behandelt und es entstehen Vertrags- sowie Verwaltungskosten. Außerdem müssen Zusage, Beitrag und wirtschaftliche Situation dauerhaft zusammenpassen. Genau deshalb gehören Nachteile vor und nicht erst nach der Entscheidung auf den Tisch.

Was gilt, wenn ich 50 Jahre oder älter bin?

Das Alter allein führt nicht automatisch zu einer Absage. Bei hohem und stabilem Gewinn kann eine individuelle Prüfung weiterhin sinnvoll sein. Ein längerer Zeithorizont schafft allerdings regelmäßig mehr wirtschaftlichen Spielraum.

Welche Voraussetzungen gelten für beherrschende Gesellschafter-Geschäftsführer?

Bei beherrschenden Gesellschafter-Geschäftsführern gelten für die steuerliche Anerkennung einer betrieblichen Altersversorgung erhöhte Anforderungen. Bei einer rückgedeckten Unterstützungskasse können insbesondere eine klare Vereinbarung sowie Angemessenheit, Erdienbarkeit, Probezeit und Fremdvergleich relevant sein. Welche Kriterien tatsächlich greifen, hängt von der Finanzierung und der konkreten Ausgestaltung ab. Im Versorgungs-Check ordnen wir Ihre GmbH, Gewinnlage, Beteiligung und bestehende Versorgung ein und zeigen, welche Punkte vor einer Umsetzung fachlich geklärt werden müssen.

Ist die Unterstützungskasse insolvenzgeschützt?

Das lässt sich für beherrschende Gesellschafter-Geschäftsführer nicht pauschal versprechen. Beteiligung, Stimmrechtsmacht und konkrete Ausgestaltung sind entscheidend. Im Gespräch wird deshalb offen geklärt, welcher Schutz tatsächlich besteht und wo Grenzen liegen.

Welche Wartezeit oder Probezeit gilt bei der Unterstützungskasse?

Bei beherrschenden Gesellschafter-Geschäftsführern werden für die steuerliche Anerkennung regelmäßig Wartezeiten nach Unternehmensgründung und nach Dienstantritt herangezogen. Welche Fristen im Einzelfall greifen, hängt von der konkreten Ausgestaltung und der Finanzierung ab. Im Versorgungs-Check ordnen wir ein, ob Ihre Konstellation diese Anforderungen erfüllt.

Welche betriebliche Altersvorsorge passt für Geschäftsführer einer GmbH?

Die betriebliche Altersvorsorge für Geschäftsführer einer GmbH läuft in der Praxis meist über betriebliche Altersversorgung oder Unterstützungskasse. Welcher Weg passt, hängt von Beteiligung, Gewinnlage, Alter und vorhandenen Verträgen ab und nicht vom Produkt. In der GGF-Versorgung wird deshalb zuerst die Ausgangslage geprüft und erst danach der Durchführungsweg gewählt.

Gestalten Sie auch neue Pensions- oder Versorgungszusagen?

Nein. Unser Schwerpunkt liegt auf Unterstützungskassen und der Einordnung bestehender Lösungen. Neue Pensions- oder allgemeinen Versorgungszusagen gestalten wir nicht.

Klären Sie, wie Sie Gewinne Ihrer GmbH gezielt für Ihr Privatvermögen nutzen können.

15 Minuten Kostenlos und unverbindlich Persönlich mit Marcel Mund

Notwendige Funktionen ermöglichen die Seitenauslieferung, schützen Ihre Anfrage und speichern Ihre Auswahl für 180 Tage. Die Formulare funktionieren auch ohne optionale Einwilligung.

Freiwillig, auch eine Verarbeitung in den USA ist möglich. Sie können Ihre Einwilligung jederzeit über die Cookie-Einstellungen widerrufen. Datenschutzerklärung